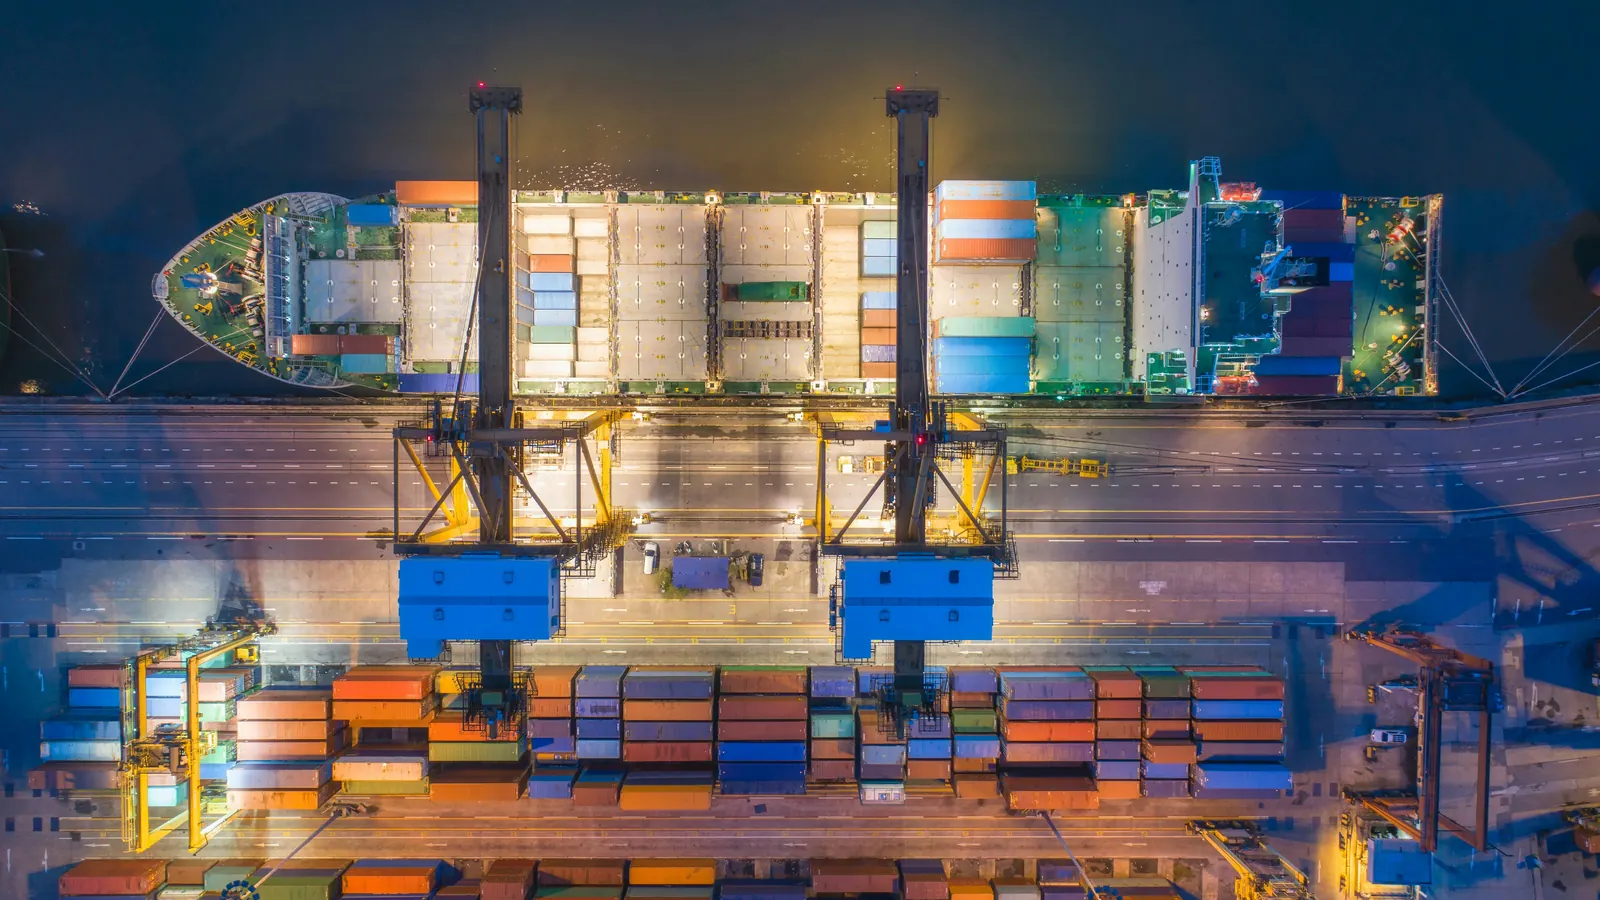


A área portuária de Roterdã movimentou 443,7 milhões de toneladas de carga em 2025, 77% de tudo o que passou pelos portos marítimos holandeses, segundo o instituto de estatística CBS. Para uma empresa que envia mercadorias para a União Europeia, o tamanho do porto é só metade do argumento. A outra metade é uma regra holandesa que permite ao importador deixar de pré-financiar o IVA de importação: com a licença do artigo 23, o IVA não é pago à aduana na fronteira, mas lançado na declaração de IVA seguinte, onde pode ser deduzido ao mesmo tempo.
Em resumo:
- Área portuária de Roterdã: 443,7 milhões de toneladas em 2025; mais de dois terços da carga dos portos holandeses entra no país (CBS).
- Com a licença do artigo 23, o IVA de importação (21%, ou 9% em alimentos) passa da aduana para a declaração periódica.
- Doze contêineres de abacate fresco da Colômbia de 100.000 euros por ano: 108.000 euros de IVA de importação que você não precisa adiantar na fronteira.
Por que os Países Baixos, por que agora
O panorama portuário do CBS coloca a área de Roterdã, que inclui Moerdijk, Dordrecht e Vlaardingen, em 443,7 milhões de toneladas em 2025, à frente de Amsterdã (79,0 milhões), Zelândia (41,5 milhões) e Groningen Seaports (10,1 milhões). O CBS define Roterdã como «o maior porto da Europa».
Os fluxos apontam para dentro. Na sua página de carga, o CBS informa que a carga dos portos holandeses caiu 0,3% em 2025, que mais de dois terços dela entra no país, que os Estados Unidos forneceram 14,5% da carga marítima de entrada (+3,9%) e que a China é a maior origem da carga em contêineres, com 3,7% a mais do que em 2024. No interior, a rede que leva esses contêineres para a Alemanha e o resto da UE cresceu: o transporte de contêineres por hidrovias interiores subiu 2,1% em peso e 5,0% em TEU em 2025 (CBS, 16 de junho de 2026).
A economia comercial vive de mercadorias que chegam e voltam a sair. Em A economia holandesa em 2025, o CBS registra alta de 2,4% nas exportações totais, com a reexportação, de produtos importados antes, em +3,8%, contra +1,9% da exportação de produtos holandeses.
Mesma tarifa, outro caixa
A tarifa aduaneira é a mesma em qualquer fronteira da UE: Roterdã não a reduz. Veja o abacate fresco. A tarifa da UE, publicada para a Irlanda do Norte no serviço Trade Tariff do governo britânico, fixa direito para países terceiros de 5,1% de 1º de junho a 30 de novembro de 2026, e de 0% para abacates da Colômbia, do México, do Chile e do Peru, graças aos acordos desses países com a UE. Brasil e Argentina não têm preferência nessa posição.
O que muda de país para país é o IVA na importação. A página do artigo 23 da Belastingdienst diz: «Com uma licença do artigo 23 você não precisa declarar e pagar o IVA à aduana a cada importação. Pode adiar o pagamento para a sua próxima declaração de IVA». O formulário de pedido acrescenta que quem tem direito à dedução pode deduzir o mesmo valor como crédito nessa declaração. A alíquota geral holandesa é de 21%; alimentos pagam 9%.
Os números da operação
Hipóteses declaradas: um contêiner refrigerado de abacate fresco por mês, com valor aduaneiro de 100.000 euros cada, que é também a base do IVA de importação (sem tarifa nem outros custos somados); importador registrado no IVA holandês com direito pleno à dedução.
- Da Colômbia, sem licença: tarifa de 0 euro; IVA de importação de 9% = 9.000 euros pagos na fronteira por contêiner e recuperados depois pela declaração.
- Da Colômbia, com licença: 0 euro pago na fronteira; os 9.000 euros são declarados e deduzidos na mesma declaração. Em doze contêineres, 108.000 euros por ano que não saem da conta da empresa.
- Do Brasil: a tarifa de 5,1%, 5.100 euros por contêiner entre junho e novembro de 2026, é paga na fronteira de qualquer forma; a licença só desloca o IVA.
- Bens a 21%: numa importação com valor aduaneiro de 100.000 euros e tarifa de 0%, o IVA de importação é de 21.000 euros; doze contêineres assim somam 252.000 euros por ano de IVA que a licença leva da fronteira para a declaração.
A licença não reduz o imposto: para uma empresa com direito pleno à dedução, o IVA de importação é neutro nos dois casos. O que ela elimina é o descompasso financeiro entre o pagamento na fronteira e a recuperação pela declaração.
Como fazer
- Número EORI. Obrigatório para todo operador que apresente declarações aduaneiras na UE (Comissão Europeia).
- Condições do artigo 23 para uma empresa holandesa. Segundo o formulário: residir ou estar estabelecido nos Países Baixos como empresário; importar com regularidade de países fora da UE (comprovado por confirmações de pedido, faturas de compra ou documentos de importação); manter contabilidade separada do IVA de importação devido; declarar o IVA mensal ou trimestralmente. A Belastingdienst pede que você solicite «com bastante antecedência, antes de importar».
- Uma empresa estrangeira sem sociedade holandesa. Pelo Decreto de 19 de dezembro de 2022 sobre representação fiscal, ela pode nomear um representante fiscal geral (AFV), registrar-se ela mesma no IVA holandês e fazer o AFV pedir uma licença do artigo 23 ligada ao seu número de IVA; ou usar um representante fiscal limitado (BFV), cuja licença única cobre todas as empresas estrangeiras que ele representa, sob o número de IVA do BFV.
- Uma empresa holandesa. Numa BV, a integralização do valor nominal das ações pode ser adiada pelo Livro 2 do Código Civil (wetten.overheid.nl). O imposto corporativo é de 19,0% até 200.000 euros de lucro tributável e 25,8% acima disso.
O que pode dar errado
- Garantia dos representantes. O decreto de 2022 calcula a garantia que o representante fiscal presta sobre o IVA mensal médio devido, incluindo agora o IVA deslocado pela empresa estrangeira: o IVA de importação adiado entra na conta.
- Prazo. Sem a licença antes do primeiro contêiner, o IVA é pago na fronteira; a própria Belastingdienst alerta para atrasos.
- Tarifas sazonais e por origem. O caso do abacate mostra que o mesmo produto pode pagar 0% ou 5,1% conforme origem e mês: quem decide é a posição tarifária, não o porto.
- Volumes estáveis. A carga total dos portos holandeses caiu 0,3% em 2025; o crescimento está em fluxos específicos, como contêineres da China e o tráfego interior de contêineres.
Países Baixos contra Irlanda
Os dois são portas de entrada na UE, mas o equilíbrio é diferente. Os Países Baixos oferecem o maior porto da Europa, uma rede interior até a Alemanha e o IVA adiado na importação; o imposto corporativo é de 19,0% sobre os primeiros 200.000 euros de lucro. A Irlanda tributa a renda comercial a 12,5%, e exige pelo menos um diretor residente no EEE. Para um negócio cuja margem depende de levar mercadorias ao mercado da UE, logística e caixa podem pesar mais que a alíquota. Veja a página dos Países Baixos e o comparador de transferência.
Fontes
- CBS, portos marítimos holandeses 2025
- CBS, carga nos portos holandeses 2025
- CBS, transporte por hidrovias interiores 2025 (16 de junho de 2026)
- CBS, A economia holandesa em 2025
- Belastingdienst, pedido de licença do artigo 23 e formulário
- Staatscourant 2022, n.º 32161, Decreto sobre representação fiscal
- Belastingdienst, alíquotas de IVA
- Belastingdienst, alíquotas do imposto corporativo
- UK Trade Tariff, tarifa da UE para a Irlanda do Norte, abacate fresco 0804 40 00 10
- Comissão Europeia, número EORI
- Código Civil holandês, Livro 2