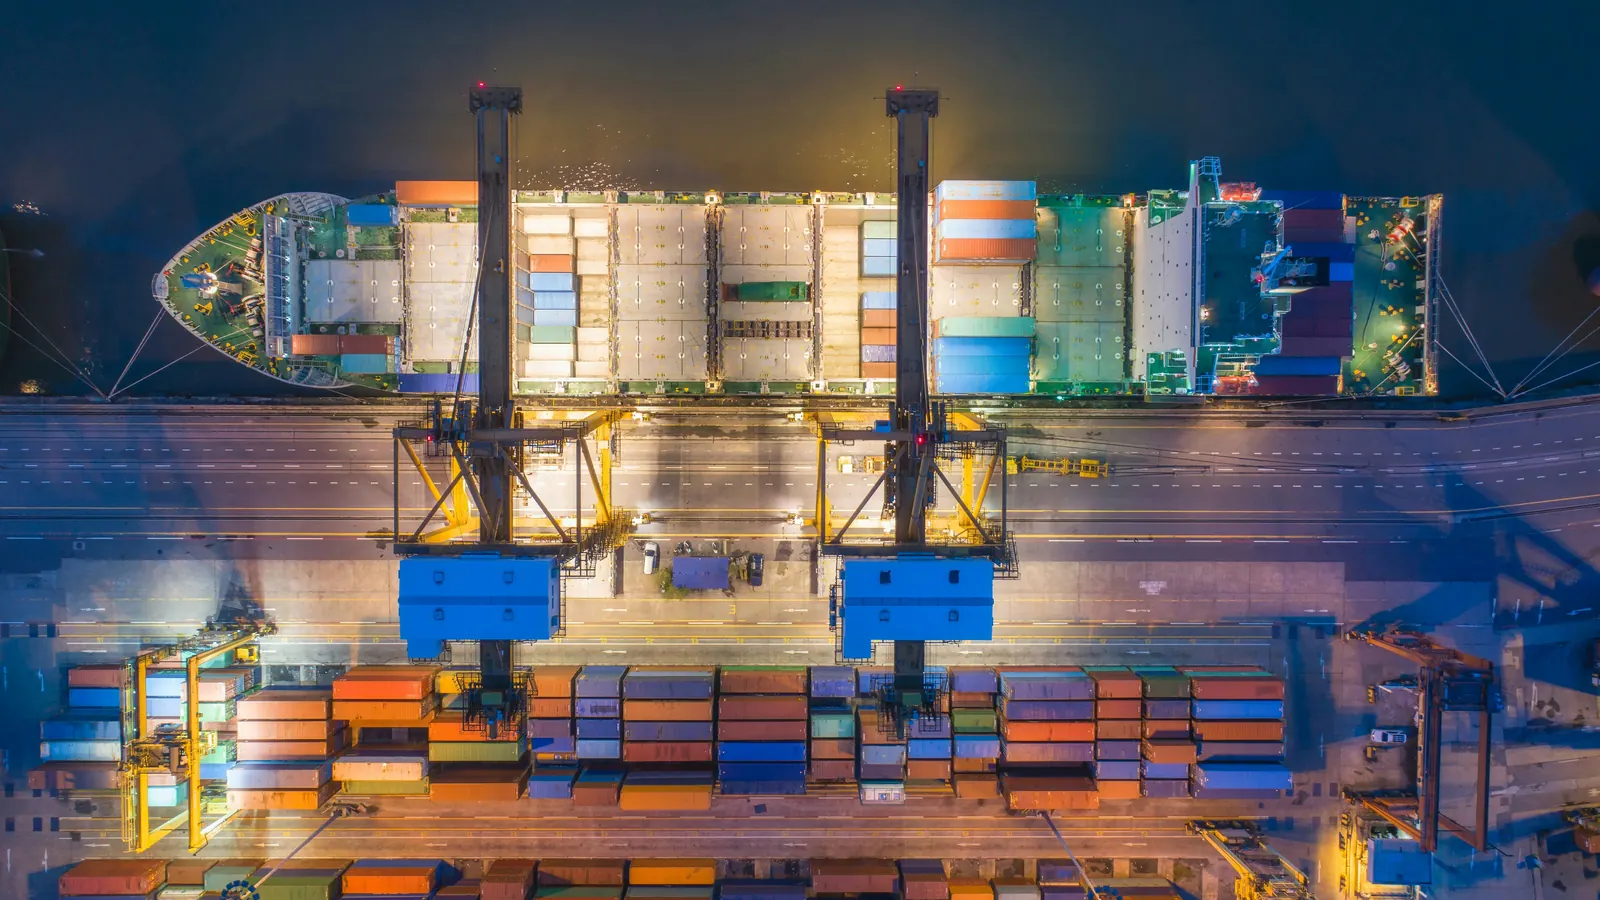


El área portuaria de Róterdam movió 443,7 millones de toneladas de carga en 2025, el 77% de todo lo que pasó por los puertos marítimos neerlandeses, según la oficina de estadística CBS. Para una empresa que envía mercancías a la Unión Europea, el tamaño del puerto es solo la mitad del argumento. La otra mitad es una norma neerlandesa que permite al importador dejar de prefinanciar el IVA de importación: con una licencia del artículo 23, el IVA no se paga a la aduana en frontera, sino que se declara en la siguiente declaración de IVA, donde puede deducirse al mismo tiempo.
En breve:
- Área portuaria de Róterdam: 443,7 millones de toneladas en 2025; más de dos tercios de la carga de los puertos neerlandeses entra en el país (CBS).
- Con la licencia del artículo 23, el IVA de importación (21%, o 9% en alimentos) pasa de la aduana a la declaración periódica.
- Doce contenedores de aguacates frescos de Colombia de 100.000 euros al año: 108.000 euros de IVA de importación que no hay que adelantar en frontera.
Por qué Países Bajos, por qué ahora
El panorama portuario de CBS sitúa el área de Róterdam, que incluye Moerdijk, Dordrecht y Vlaardingen, en 443,7 millones de toneladas en 2025, por delante de Ámsterdam (79,0 millones), Zelanda (41,5 millones) y Groningen Seaports (10,1 millones). CBS define Róterdam como «el mayor puerto de Europa».
Los flujos apuntan hacia dentro. En su página de carga, CBS indica que la carga de los puertos neerlandeses cayó un 0,3% en 2025, que más de dos tercios entra en el país, que Estados Unidos aportó el 14,5% de la carga marítima entrante (+3,9%) y que China es el primer origen de la carga en contenedores, con un 3,7% más que en 2024. En el interior, la red que lleva esos contenedores a Alemania y al resto de la UE creció: el transporte de contenedores por vías navegables interiores subió un 2,1% en peso y un 5,0% en TEU en 2025 (CBS, 16 de junio de 2026).
La economía comercial vive de mercancías que llegan y vuelven a salir. En La economía neerlandesa en 2025, CBS registra un aumento del 2,4% de las exportaciones totales, con la reexportación, de productos importados previamente, en +3,8%, frente al +1,9% de la exportación de producto neerlandés.
Mismo arancel, distinta caja
El arancel aduanero es el mismo en toda frontera de la UE: Róterdam no lo reduce. Tomemos el aguacate fresco. El arancel de la UE, publicado para Irlanda del Norte en el servicio Trade Tariff del Gobierno británico, fija un derecho para terceros países del 5,1% del 1 de junio al 30 de noviembre de 2026, y del 0% para aguacates de Colombia, México, Chile y Perú gracias a sus acuerdos con la UE. Brasil y Argentina no tienen preferencia en esta partida.
Lo que cambia según el país es el IVA de importación. La página del artículo 23 de la Belastingdienst dice: «Con una licencia del artículo 23 no tiene que declarar y pagar el IVA a la aduana en cada importación. Puede aplazar el pago a su siguiente declaración de IVA». El formulario de solicitud añade que quien tiene derecho a deducción puede deducir ese mismo importe como IVA soportado en esa declaración. El tipo general neerlandés es del 21%; los alimentos tributan al 9%.
Los números de la operación
Hipótesis declaradas: un contenedor refrigerado de aguacates frescos al mes, con valor en aduana de 100.000 euros cada uno, que es también la base del IVA de importación (sin arancel ni otros gastos añadidos); importador registrado en el IVA neerlandés con pleno derecho a deducción.
- Desde Colombia, sin licencia: arancel 0 euros; IVA de importación del 9% = 9.000 euros pagados en frontera por contenedor y recuperados después vía declaración.
- Desde Colombia, con licencia: 0 euros pagados en frontera; los 9.000 euros se declaran y deducen en la misma declaración. En doce contenedores, 108.000 euros al año que no salen de la cuenta de la empresa.
- Desde Brasil: el arancel del 5,1%, 5.100 euros por contenedor entre junio y noviembre de 2026, se paga en frontera en cualquier caso; la licencia solo desplaza el IVA.
- Bienes al 21%: en una importación con valor en aduana de 100.000 euros y arancel 0%, el IVA de importación es de 21.000 euros; doce contenedores así suman 252.000 euros al año de IVA que la licencia traslada de la frontera a la declaración.
La licencia no reduce el impuesto: para una empresa con pleno derecho a deducción, el IVA de importación es neutro en ambos casos. Lo que elimina es el desfase financiero entre el pago en frontera y la recuperación vía declaración.
Cómo se hace
- Número EORI. Obligatorio para todo operador que presente declaraciones aduaneras en la UE (Comisión Europea).
- Condiciones del artículo 23 para una empresa neerlandesa. Según el formulario: residir o estar establecido en Países Bajos como empresario; importar con regularidad desde países no comunitarios (demostrable con confirmaciones de pedido, facturas de compra o documentos de importación); llevar una contabilidad separada del IVA de importación debido; declarar el IVA mensual o trimestralmente. La Belastingdienst pide solicitarla «con suficiente antelación, antes de importar».
- Una empresa extranjera sin sociedad neerlandesa. Según el Decreto de 19 de diciembre de 2022 sobre representación fiscal, puede nombrar un representante fiscal general (AFV), registrarse ella misma en el IVA neerlandés y hacer que el AFV solicite una licencia del artículo 23 vinculada a su número de IVA; o recurrir a un representante fiscal limitado (BFV), cuya única licencia cubre a todas las empresas extranjeras que representa, bajo el número de IVA del BFV.
- Una sociedad neerlandesa. En una BV, el desembolso del valor nominal de las acciones puede aplazarse según el Libro 2 del Código Civil (wetten.overheid.nl). El impuesto de sociedades es del 19,0% hasta 200.000 euros de base imponible y del 25,8% por encima.
Qué puede salir mal
- Garantía de los representantes. El decreto de 2022 fija la garantía que presta el representante fiscal sobre el IVA mensual medio debido, incluido ahora el IVA desplazado por la empresa extranjera: el IVA de importación diferido entra en el cálculo.
- Plazos. Sin la licencia antes del primer contenedor, el IVA se paga en frontera; la propia Belastingdienst advierte de retrasos.
- Aranceles estacionales y por origen. El caso del aguacate muestra que un mismo producto puede pagar 0% o 5,1% según origen y mes: decide la partida arancelaria, no el puerto.
- Volúmenes planos. La carga total de los puertos neerlandeses cayó un 0,3% en 2025; el crecimiento está en flujos concretos, como los contenedores desde China y el tráfico interior de contenedores.
Países Bajos frente a Irlanda
Ambos son puertas de entrada a la UE, pero el equilibrio es distinto. Países Bajos ofrece el mayor puerto de Europa, una red interior hacia Alemania y el IVA diferido en la importación; su impuesto de sociedades es del 19,0% sobre los primeros 200.000 euros de beneficio. Irlanda grava las rentas comerciales al 12,5%, y exige al menos un administrador residente en el EEE. Para un negocio cuyo margen depende de mover mercancías dentro del mercado de la UE, la logística y la caja pueden pesar más que el tipo. Consulte la ficha de Países Bajos y el comparador de traslado.
Fuentes
- CBS, puertos marítimos neerlandeses 2025
- CBS, carga en los puertos neerlandeses 2025
- CBS, transporte por vías navegables interiores 2025 (16 de junio de 2026)
- CBS, La economía neerlandesa en 2025
- Belastingdienst, solicitud de licencia del artículo 23 y formulario
- Staatscourant 2022, n.º 32161, Decreto sobre representación fiscal
- Belastingdienst, tipos de IVA
- Belastingdienst, tipos del impuesto de sociedades
- UK Trade Tariff, arancel de la UE para Irlanda del Norte, aguacates frescos 0804 40 00 10
- Comisión Europea, número EORI
- Código Civil neerlandés, Libro 2