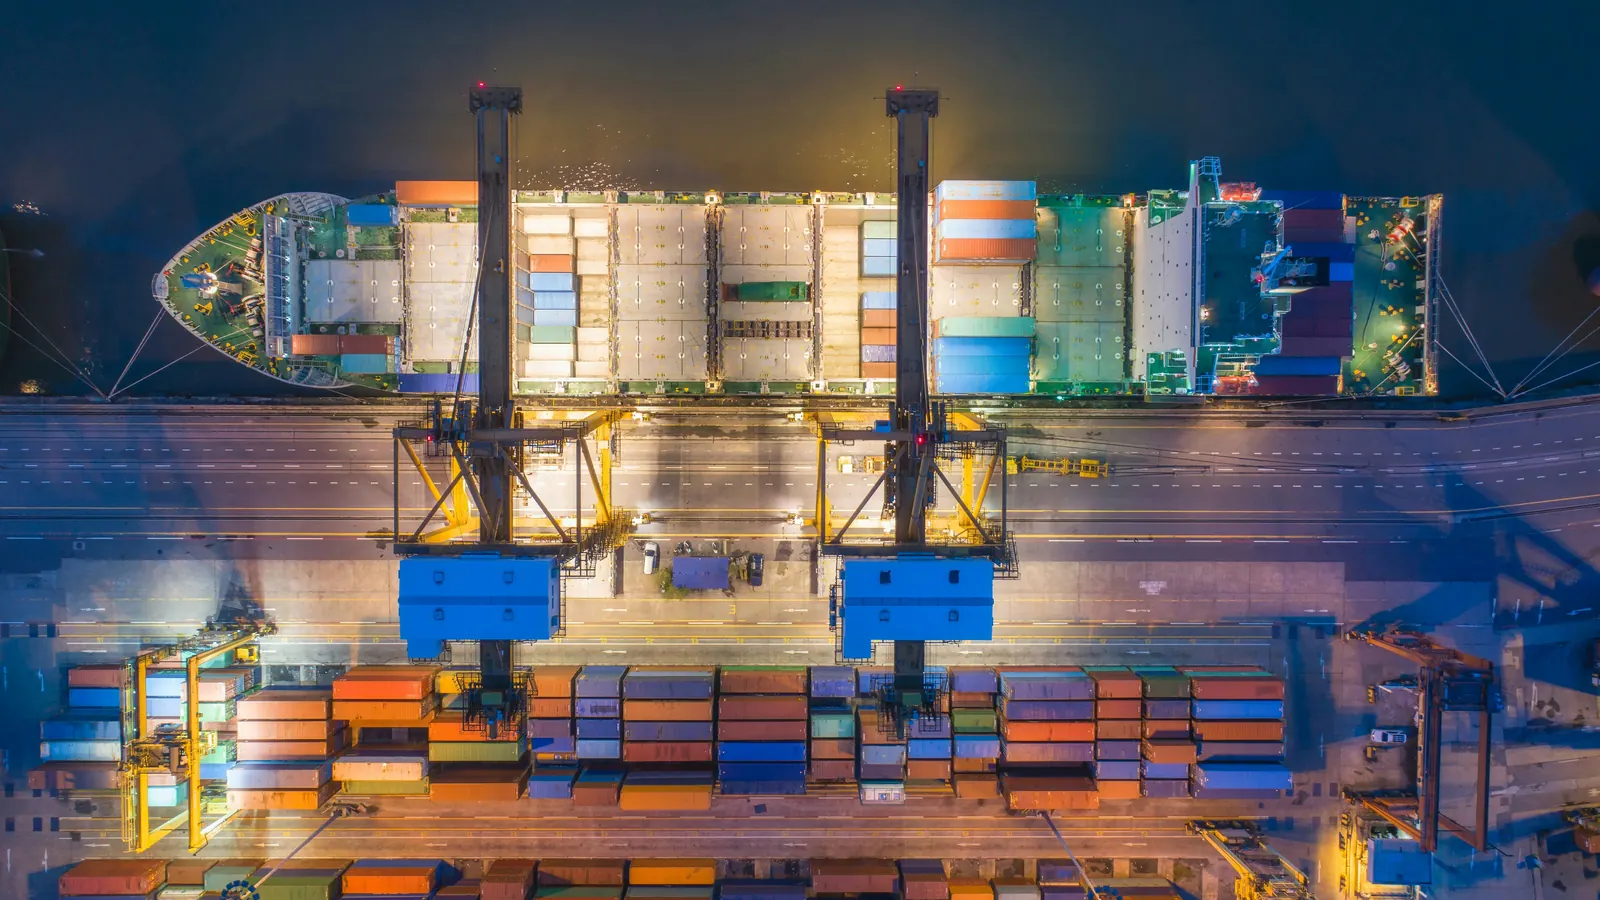


Nel 2025 l'area portuale di Rotterdam ha movimentato 443,7 milioni di tonnellate di merci, il 77% di tutto ciò che è transitato per i porti marittimi olandesi, secondo l'istituto nazionale di statistica (CBS). Per un'impresa che spedisce merci nell'Unione europea, le dimensioni del porto sono però solo metà dell'argomento. L'altra metà è una norma olandese che consente all'importatore di smettere di anticipare l'IVA all'importazione: con una licenza ai sensi dell'articolo 23, l'IVA non si versa alla dogana in frontiera ma si dichiara nella successiva dichiarazione IVA, dove può essere detratta contestualmente.
In breve:
- Area portuale di Rotterdam: 443,7 milioni di tonnellate nel 2025; oltre due terzi delle merci che passano per i porti marittimi olandesi entrano nel Paese (CBS).
- Con una licenza dell'articolo 23, l'IVA all'importazione (21%, o 9% sugli alimentari) passa dalla dogana alla dichiarazione IVA periodica.
- Dodici container l'anno di avocado freschi dalla Colombia da 100.000 euro ciascuno: 108.000 euro di IVA all'importazione che non vanno anticipati in frontiera.
Perché i Paesi Bassi, perché adesso
Il quadro dei porti marittimi del CBS attribuisce all'area portuale di Rotterdam, che comprende Moerdijk, Dordrecht e Vlaardingen, 443,7 milioni di tonnellate nel 2025, davanti ad Amsterdam (79,0 milioni), Zeeland (41,5 milioni) e Groningen Seaports (10,1 milioni). Il CBS definisce Rotterdam «il porto più grande d'Europa».
I flussi sono diretti verso l'interno. Nella sua pagina sulle merci, il CBS riporta che nel 2025 le merci nei porti marittimi olandesi sono calate dello 0,3%, che oltre due terzi entrano nei Paesi Bassi, che gli Stati Uniti hanno fornito il 14,5% delle merci arrivate via mare (+3,9%) e che la Cina è la prima origine delle merci in container, con il 3,7% di merci containerizzate in più rispetto al 2024. Nell'entroterra, la rete che porta quei container verso la Germania e il resto dell'UE è cresciuta: nel 2025 il trasporto di container sulle vie navigabili interne olandesi è aumentato del 2,1% in peso e del 5,0% in TEU (CBS, 16 giugno 2026).
L'economia degli scambi vive di merci che arrivano e ripartono. In L'economia olandese nel 2025, il CBS riporta esportazioni totali in crescita del 2,4%, con le riesportazioni, cioè prodotti importati in precedenza, in aumento del 3,8%, contro l'1,9% delle esportazioni di prodotti olandesi.
Stesso dazio, flusso di cassa diverso
Il dazio doganale è lo stesso a ogni frontiera dell'UE: Rotterdam non lo abbassa. Prendiamo gli avocado freschi. La tariffa UE, pubblicata per l'Irlanda del Nord sul servizio Trade Tariff del governo britannico, fissa un dazio per i Paesi terzi del 5,1% dal 1° giugno al 30 novembre 2026, e dello 0% per gli avocado da Colombia, Messico, Cile e Perù in virtù dei rispettivi accordi con l'UE. Brasile e Argentina non hanno preferenze su questa voce.
Ciò che cambia da Paese a Paese è l'IVA all'importazione. La pagina sull'articolo 23 della Belastingdienst afferma: «Con una licenza dell'articolo 23 non devi dichiarare e versare l'IVA alla dogana a ogni importazione. Puoi rinviare il pagamento alla tua successiva dichiarazione IVA.» Il modulo di domanda aggiunge che un'impresa con diritto alla detrazione può detrarre lo stesso importo come IVA a credito in quella dichiarazione. L'aliquota ordinaria olandese è del 21%; gli alimentari sono al 9%.
I numeri dell'operazione
Ipotesi dichiarate: un container refrigerato di avocado freschi al mese, valore in dogana di 100.000 euro ciascuno, che coincide con la base imponibile dell'IVA all'importazione (nessun dazio, nessun altro costo aggiunto); importatore identificato ai fini IVA nei Paesi Bassi con pieno diritto alla detrazione.
- Dalla Colombia, senza licenza: dazio 0 euro; IVA all'importazione al 9% = 9.000 euro versati in frontiera per ogni container, recuperati in seguito con la dichiarazione IVA.
- Dalla Colombia, con licenza: 0 euro versati in frontiera; i 9.000 euro si dichiarano e si detraggono nella stessa dichiarazione. Su dodici container, 108.000 euro l'anno che non escono mai dal conto dell'impresa.
- Dal Brasile: il dazio del 5,1%, 5.100 euro per container tra giugno e novembre 2026, è comunque dovuto in frontiera; la licenza sposta solo l'IVA.
- Merci al 21%: su un'importazione con valore in dogana di 100.000 euro e dazio allo 0%, l'IVA all'importazione è di 21.000 euro; dodici container di questo tipo equivalgono a 252.000 euro l'anno di IVA che la licenza sposta dalla frontiera alla dichiarazione.
La licenza non riduce l'imposta: per un'impresa con pieno diritto alla detrazione l'IVA all'importazione è comunque neutrale. Ciò che elimina è lo scarto finanziario tra il versamento in frontiera e il recupero tramite la dichiarazione.
Come funziona
- Numero EORI. Obbligatorio per qualsiasi operatore che presenti dichiarazioni doganali nell'UE (Commissione europea).
- Requisiti dell'articolo 23 per un'impresa olandese. Secondo il modulo: risiedere o essere stabiliti nei Paesi Bassi come imprenditore; importare regolarmente merci da Paesi extra UE (dimostrandolo con conferme d'ordine, fatture d'acquisto o documenti d'importazione); tenere una contabilità separata che evidenzi l'IVA all'importazione dovuta; presentare le dichiarazioni IVA con cadenza mensile o trimestrale. La Belastingdienst chiede di presentare la domanda «con largo anticipo, prima di importare le merci».
- Un'impresa estera senza entità olandese. In base al decreto del 19 dicembre 2022 sulla rappresentanza fiscale, può nominare un rappresentante fiscale generale (AFV), identificarsi direttamente ai fini IVA nei Paesi Bassi e far richiedere all'AFV una licenza dell'articolo 23 collegata alla propria partita IVA olandese; oppure servirsi di un rappresentante fiscale limitato (BFV), la cui unica licenza copre tutte le imprese estere che rappresenta, sotto la partita IVA del BFV.
- Una società olandese. In una BV il versamento del valore nominale delle azioni può essere differito ai sensi del Libro 2 del codice civile (wetten.overheid.nl). L'imposta sul reddito delle società è del 19,0% fino a 200.000 euro di utile imponibile e del 25,8% oltre.
Che cosa può andare storto
- Garanzia per i rappresentanti. Il decreto del 2022 fissa la garanzia che un rappresentante fiscale deve prestare sull'IVA media mensile dovuta, che ora include l'IVA spostata dall'impresa estera: l'IVA all'importazione differita rientra nel calcolo.
- Tempi. Se la licenza non è attiva prima del primo container, l'IVA si versa in frontiera; è la stessa Belastingdienst ad avvertire dei ritardi.
- Dazio stagionale e legato all'origine. L'aliquota sugli avocado mostra che lo stesso prodotto può pagare lo 0% o il 5,1% a seconda dell'origine e del mese: a decidere il dazio è la voce tariffaria, non il porto.
- Volumi fermi. Nel 2025 le merci complessive nei porti marittimi olandesi sono calate dello 0,3%; la crescita si concentra in flussi specifici, come i container dalla Cina e il traffico container interno.
Paesi Bassi contro Irlanda
Entrambi sono porte d'ingresso nell'UE, ma i compromessi sono diversi. I Paesi Bassi offrono il porto più grande d'Europa, una rete interna verso la Germania e il differimento dell'IVA all'importazione; l'imposta sul reddito delle società è del 19,0% sui primi 200.000 euro di utile. L'Irlanda tassa il reddito d'impresa al 12,5% e richiede almeno un amministratore residente nel SEE. Per un'impresa il cui margine dipende dal trasferimento di merci sul mercato UE, logistica e flusso di cassa possono pesare più dell'aliquota. Si vedano la scheda dei Paesi Bassi e il comparatore per il trasferimento dell'attività.
Fonti
- CBS, porti marittimi olandesi 2025
- CBS, merci nei porti marittimi olandesi 2025
- CBS, trasporto per vie navigabili interne 2025 (16 giugno 2026)
- CBS, L'economia olandese nel 2025
- Belastingdienst, domanda di licenza dell'articolo 23 e modulo di domanda
- Staatscourant 2022, n. 32161, decreto sulla rappresentanza fiscale
- Belastingdienst, aliquote IVA
- Belastingdienst, aliquote dell'imposta sul reddito delle società
- UK Trade Tariff, tariffa UE per l'Irlanda del Nord, avocado freschi 0804 40 00 10
- Commissione europea, numero EORI
- Codice civile olandese, Libro 2