


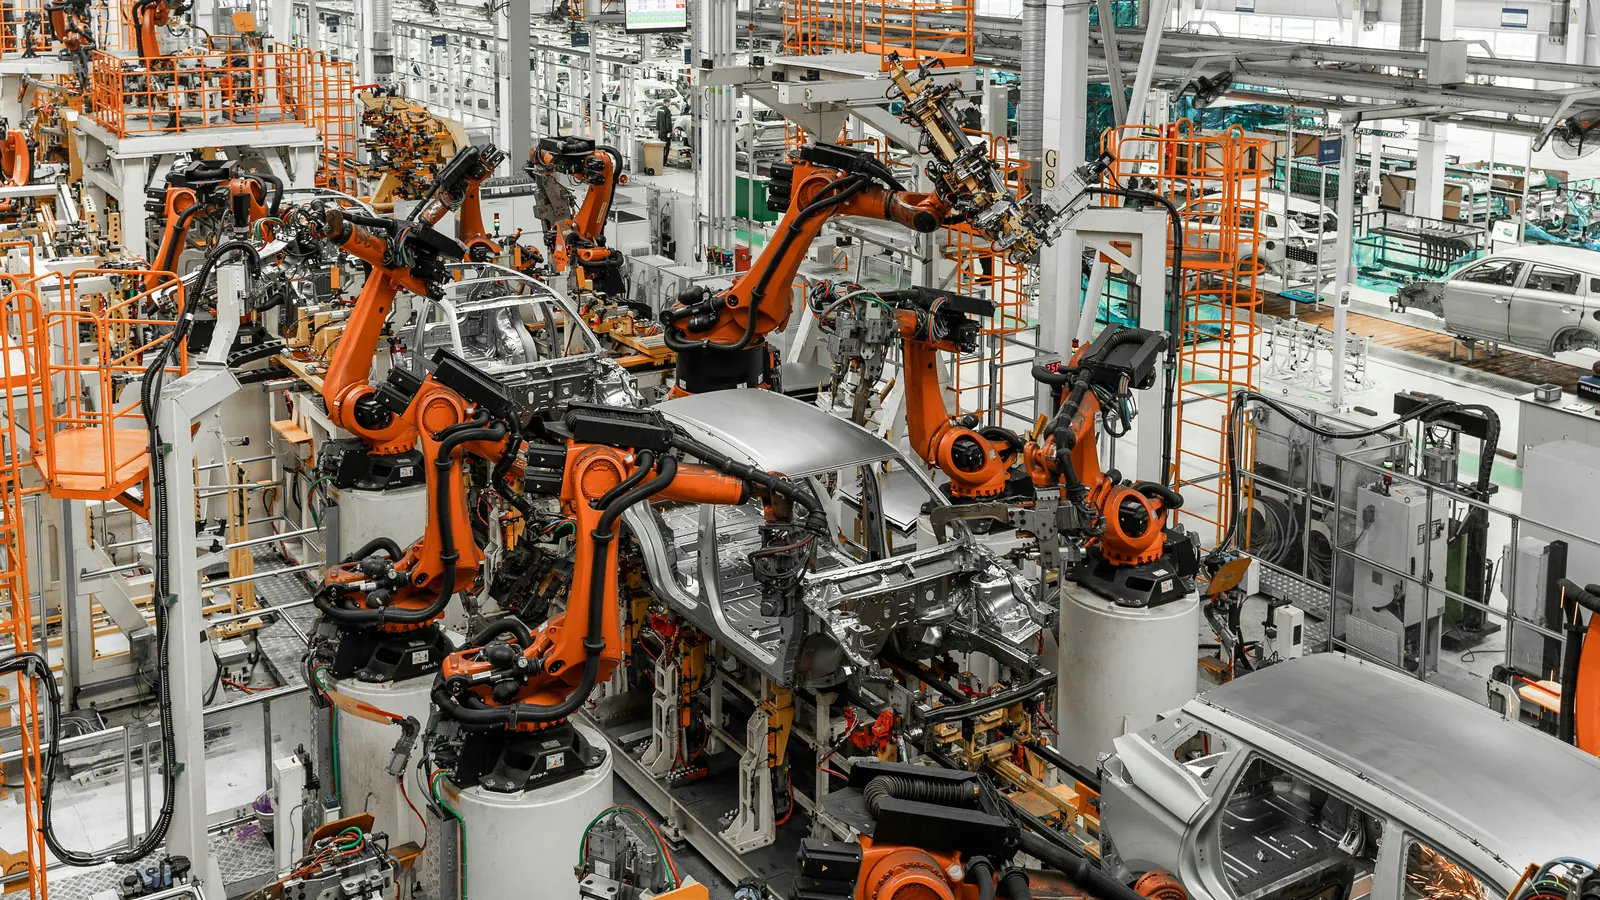


Uma empresa que constrói uma fábrica nos Estados Unidos pode deduzir 100% do custo do prédio no ano em que ele entra em operação, em vez de distribuí-lo ao longo de 39 anos. A regra está na seção 168(n) do Código da Receita Federal americano, e o IRS explicou como aplicá-la na Notice 2026-16: a construção deve começar antes de 1º de janeiro de 2029 e a planta deve entrar em serviço antes de 1º de janeiro de 2031.
Em resumo:
- Depreciação de 100% no primeiro ano para a parte produtiva das novas fábricas nos EUA (qualified production property).
- Obra iniciada depois de 19 de janeiro de 2025 e antes de 1º de janeiro de 2029; entrada em serviço depois de 4 de julho de 2025 e antes de 1º de janeiro de 2031.
- Vale para manufatura, produção agrícola e química e refino; ficam de fora escritórios, estacionamentos e áreas de pesquisa.
O que a regra permite
A seção 168(n) foi incluída pela Public Law 119-21, assinada em 4 de julho de 2025. Para os bens que o contribuinte escolhe designar, a dedução de depreciação do ano de entrada em serviço inclui um valor igual a 100% de sua base ajustada. Sem a opção, um prédio industrial é um imóvel não residencial, que o guia de depreciação do IRS (Publication 946) deprecia em 39 anos.
A dedução é opcional: a empresa designa até 100% da base depreciável dos bens elegíveis, com uma declaração de opção na sua declaração federal original entregue no prazo.
Quais prédios se qualificam
A Notice 2026-16 lista as condições. O bem deve ser:
- Um imóvel não residencial depreciado pelo sistema geral (MACRS), não pelo sistema alternativo.
- Usado como parte integrante de uma atividade produtiva qualificada: manufatura, produção agrícola ou química, ou refino de bens móveis tangíveis, com transformação substancial do produto.
- Colocado em serviço nos Estados Unidos ou em um território americano.
- De primeiro uso pelo contribuinte. Um prédio usado também se qualifica se ninguém o utilizou em atividade produtiva entre 1º de janeiro de 2021 e 12 de maio de 2025, se o comprador não o usou antes e se não for comprado de parte relacionada.
Ficam excluídas as partes do prédio destinadas a escritórios, serviços administrativos, hospedagem, estacionamento, vendas, pesquisa, desenvolvimento de software ou engenharia. Se pelo menos 95% do espaço físico cumprir o requisito produtivo, a empresa pode optar por tratar o prédio inteiro como qualificado (regra de minimis). O imóvel alugado a um terceiro que realiza a produção não se qualifica para o locador.
Nossa leitura: um ano em vez de trinta e nove
Aplicamos os dois esquemas a uma planta de USD 10 milhões, toda de espaço produtivo.
- Esquema geral de 39 anos: USD 256.410 de dedução por ano completo de uso.
- Seção 168(n): USD 10.000.000 de dedução no ano de entrada em serviço.
- Parcela de escritórios: uma planta com 6.000 pés quadrados de escritórios e 4.000 de outros espaços não produtivos sobre 200.000 (95% produtivo) pode ainda ser tratada como totalmente qualificada, como no exemplo do próprio IRS na Notice.
As datas em sequência:
- 19 de janeiro de 2025: a obra deve começar depois desta data.
- 4 de julho de 2025: a planta deve entrar em serviço depois desta data.
- 1º de janeiro de 2029: a obra deve começar antes desta data.
- 1º de janeiro de 2031: a planta deve entrar em serviço antes desta data.
- Dez anos a partir da entrada em serviço: se o prédio deixar de ser usado para produzir e passar a outro uso produtivo, a dedução é recuperada como renda ordinária.
Até a publicação dos regulamentos propostos, os contribuintes podem se basear nas seções 3 a 8 da Notice, aplicadas integralmente. Para um grupo estrangeiro que avalia onde construir sua próxima planta, a janela para iniciar a obra fecha em 1º de janeiro de 2029, daqui a pouco mais de dois anos. O perfil fiscal do país pode ser comparado com o de outros na página dos Estados Unidos.