


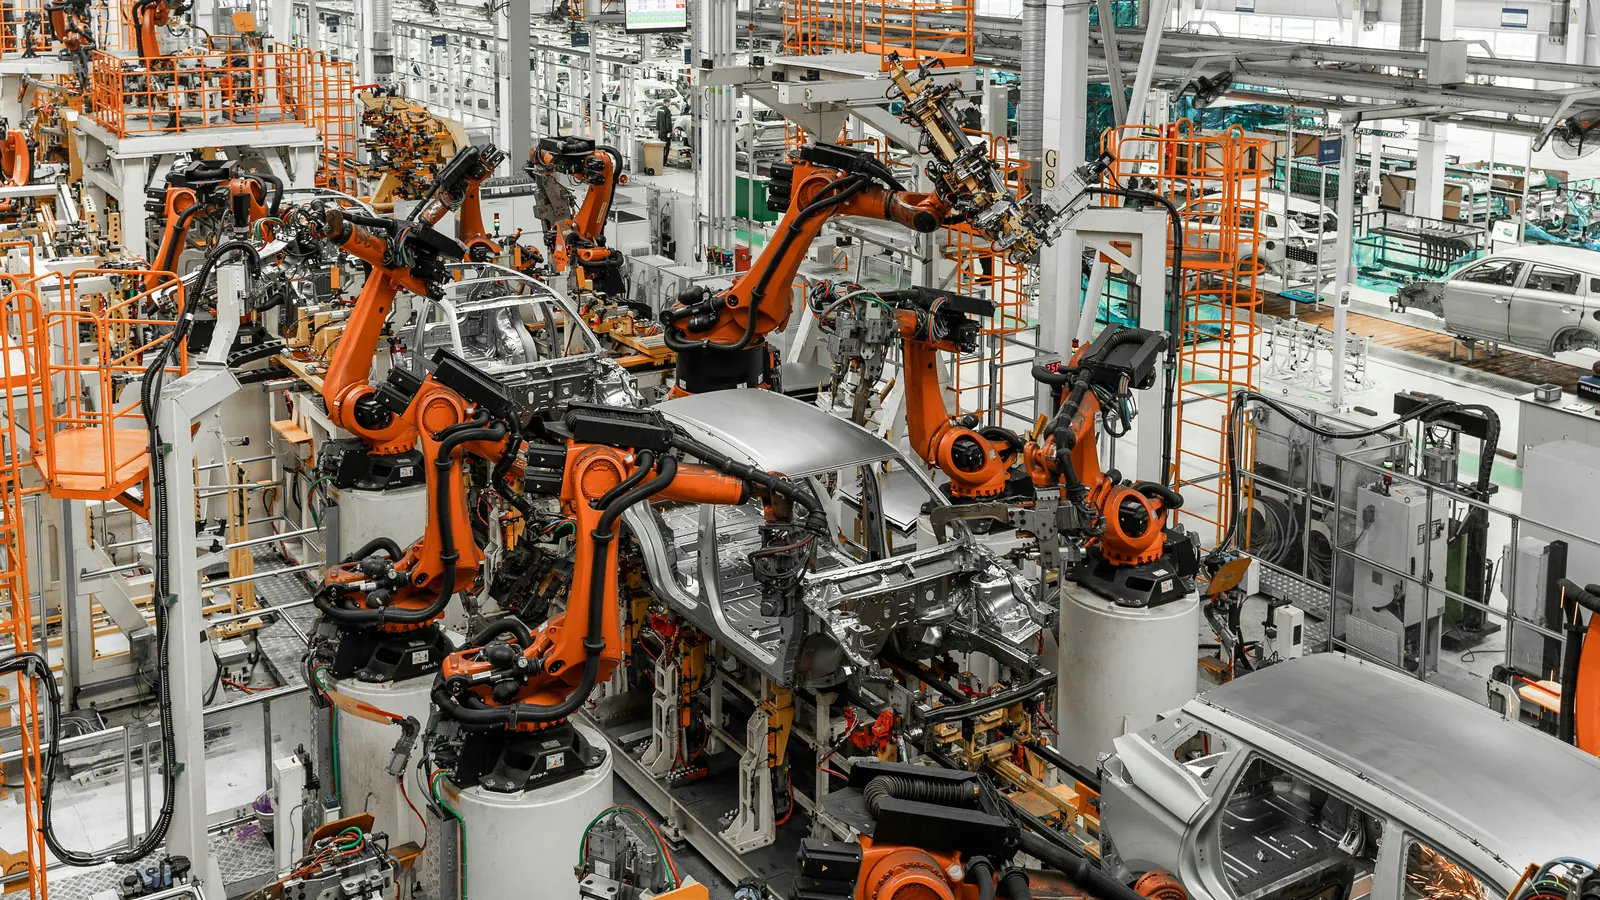


Una empresa que construye una fábrica en Estados Unidos puede deducir el 100% del costo del edificio el año en que entra en funcionamiento, en lugar de repartirlo en 39 años. La regla está en la sección 168(n) del Código de Rentas Internas, y el IRS explicó cómo aplicarla en la Notice 2026-16: la construcción debe comenzar antes del 1 de enero de 2029 y la planta debe estar en servicio antes del 1 de enero de 2031.
En breve:
- Amortización del 100% el primer año para la parte productiva de las nuevas fábricas en EE. UU. (qualified production property).
- Obra iniciada después del 19 de enero de 2025 y antes del 1 de enero de 2029; puesta en servicio después del 4 de julio de 2025 y antes del 1 de enero de 2031.
- Cubre manufactura, producción agrícola y química y refinación; quedan fuera oficinas, estacionamientos y espacios de investigación.
Qué permite la regla
La sección 168(n) fue incorporada por la Public Law 119-21, firmada el 4 de julio de 2025. Para los bienes que el contribuyente decide designar, la deducción por amortización del año de puesta en servicio incluye un monto igual al 100% de su base ajustada. Sin la elección, un edificio industrial es un inmueble no residencial, que la guía de amortización del IRS (Publication 946) amortiza en 39 años.
La deducción es optativa: la empresa designa hasta el 100% de la base amortizable de los bienes elegibles, con una declaración de elección en su declaración federal original presentada en plazo.
Qué edificios califican
La Notice 2026-16 enumera las condiciones. El bien debe ser:
- Un inmueble no residencial amortizado con el sistema general (MACRS), no con el sistema alternativo.
- Usado como parte integral de una actividad productiva calificada: manufactura, producción agrícola o química, o refinación de bienes muebles tangibles, con una transformación sustancial del producto.
- Puesto en servicio en Estados Unidos o en un territorio de EE. UU.
- De primer uso por parte del contribuyente. También califica un edificio usado si nadie lo utilizó en una actividad productiva entre el 1 de enero de 2021 y el 12 de mayo de 2025, si el comprador no lo usó antes y si no se compra a una parte vinculada.
Quedan excluidas las partes del edificio destinadas a oficinas, servicios administrativos, alojamiento, estacionamiento, ventas, investigación, desarrollo de software o ingeniería. Si al menos el 95% del espacio físico cumple el requisito productivo, la empresa puede optar por tratar todo el edificio como calificado (regla de minimis). El inmueble arrendado a un tercero que realiza la producción no califica para el arrendador.
Nuestra lectura: un año en lugar de treinta y nueve
Aplicamos los dos esquemas a una planta de USD 10 millones, toda de espacio productivo.
- Esquema general a 39 años: USD 256.410 de deducción por cada año completo de uso.
- Sección 168(n): USD 10.000.000 de deducción el año de puesta en servicio.
- Cuota de oficinas: una planta con 6.000 pies cuadrados de oficinas y 4.000 de otros espacios no productivos sobre 200.000 (95% productivo) puede tratarse igualmente como calificada en su totalidad, como en el ejemplo del propio IRS en la Notice.
Las fechas en fila:
- 19 de enero de 2025: la obra debe comenzar después de esta fecha.
- 4 de julio de 2025: la planta debe entrar en servicio después de esta fecha.
- 1 de enero de 2029: la obra debe comenzar antes de esta fecha.
- 1 de enero de 2031: la planta debe entrar en servicio antes de esta fecha.
- Diez años desde la puesta en servicio: si el edificio deja de usarse para producir y se destina a otro uso productivo, la deducción se recupera como renta ordinaria.
Hasta que se publiquen los reglamentos propuestos, los contribuyentes pueden basarse en las secciones 3 a 8 de la Notice, aplicadas en su totalidad. Para un grupo extranjero que evalúa dónde construir su próxima planta, la ventana para iniciar la obra se cierra el 1 de enero de 2029, dentro de algo más de dos años. El perfil fiscal del país puede compararse con el de otros en la ficha de Estados Unidos.